CHI TIỀN, NHẬN TIỀN – DẤU VẾT KHÔNG THỂ MẤT
Trong bất kỳ hoạt động tài chính nào, dù là doanh nghiệp hay cá nhân, nguyên tắc minh bạch trong chi và nhận tiền luôn đóng vai trò quan trọng. Không chỉ đơn thuần là chuyện sổ sách, kế toán hay quy định pháp luật, mà còn là nền tảng để đảm bảo sự công bằng và tránh những rủi ro không đáng có.
Hãy hình dung một ngày cuối giãn cách ở Hà Nội, khi những cơn mưa lất phất phủ lên thành phố một vẻ ảm đạm. Ngồi trong ô tô giữa dòng người tắc đường, tôi chợt nhớ đến một trong những vấn đề quan trọng nhưng thường bị xem nhẹ: chi trả tiền lương và dấu vết của nó. Điều này không chỉ đơn giản là một thủ tục kế toán mà còn mang ý nghĩa sâu xa về tính minh bạch và trách nhiệm trong quản lý tài chính.
Dưới góc độ kế toán, việc chi trả tiền lương, tiền công, tiền thưởng cho người lao động là một trong những khoản chi quan trọng nhất. Pháp luật thuế thu nhập doanh nghiệp (TNDN) đã quy định rõ:
"Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật thì không được tính vào chi phí được trừ."
Điều này đồng nghĩa với việc, nếu doanh nghiệp ghi nhận chi phí lương nhưng không có chứng từ chứng minh đã thực sự thanh toán, thì khoản chi đó có thể bị loại trừ khi quyết toán thuế. Không có bằng chứng, không có sự công nhận – một nguyên tắc đơn giản nhưng lại thường xuyên bị bỏ qua.
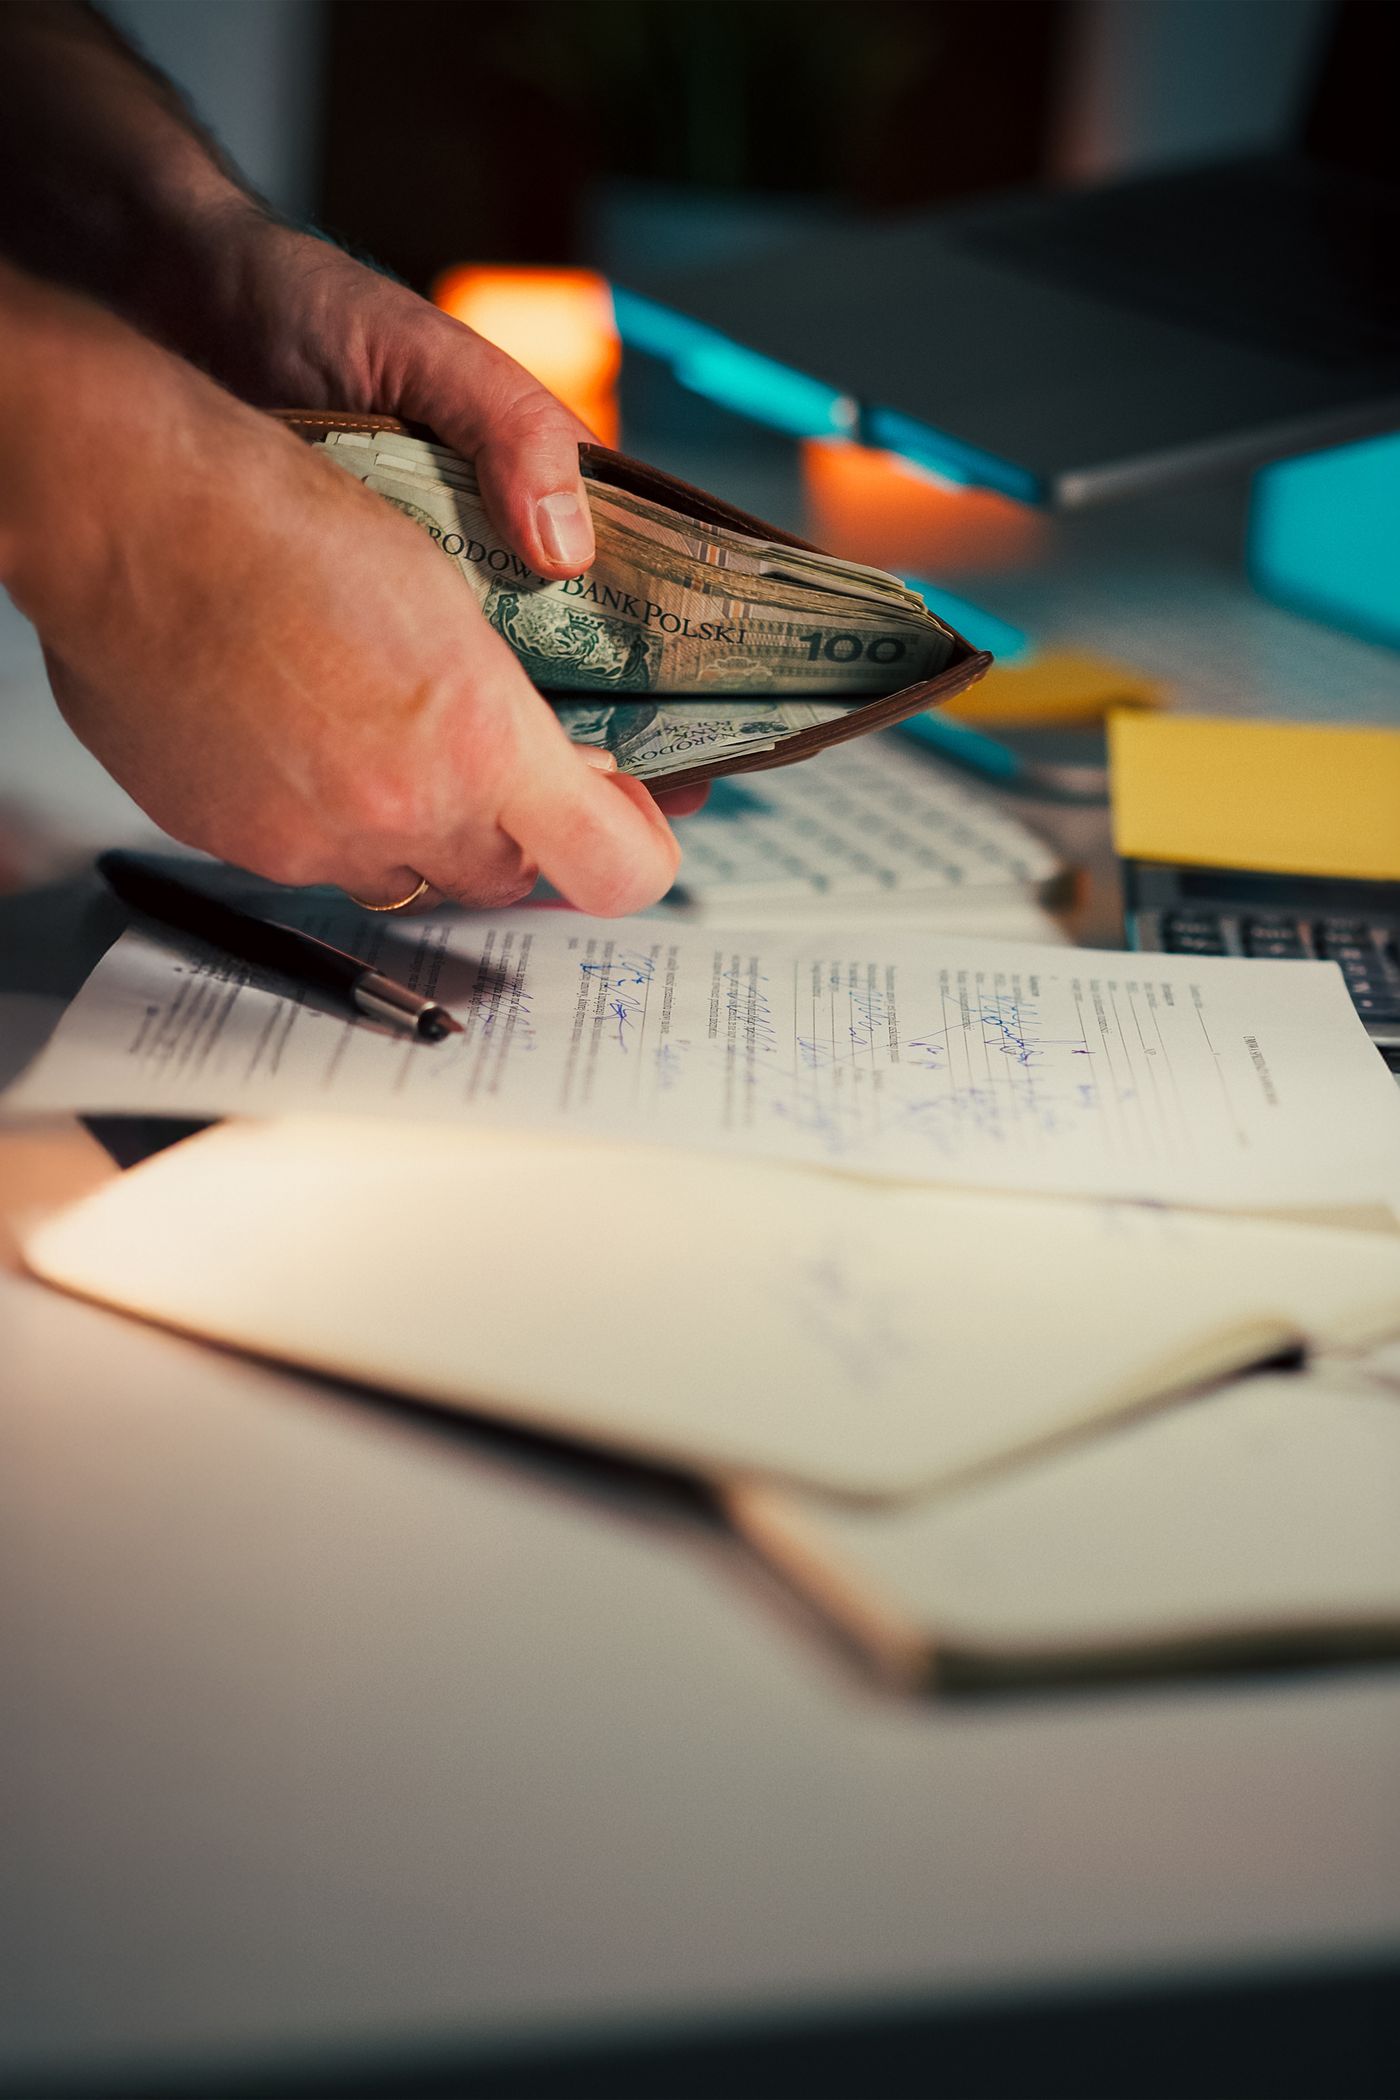
Đối với những doanh nghiệp vẫn trả lương bằng tiền mặt, việc lưu lại chữ ký của từng người lao động là điều bắt buộc. Nếu một tổ trưởng thay mặt nhóm nhận lương, cần có bảng kê danh sách rõ ràng, có đầy đủ chữ ký của từng cá nhân. Nếu không thể chứng minh số tiền đã thực sự đến tay người lao động, rủi ro thuế là hoàn toàn có thể xảy ra.
Hiện nay, nhiều doanh nghiệp đã chuyển sang thanh toán lương qua tài khoản ngân hàng, giúp việc kiểm soát dễ dàng hơn. Nhưng điều đó không có nghĩa là rủi ro biến mất. Khi cơ quan thuế yêu cầu đối chiếu danh sách tài khoản nhận lương với bảng lương đã hạch toán, doanh nghiệp vẫn phải đảm bảo tính minh bạch và chính xác.
Không chỉ trong doanh nghiệp, ngay cả trong đời sống hàng ngày, nguyên tắc này cũng được áp dụng rộng rãi. Người nhận lương hưu ký nhận từng đồng khi đến điểm phát lương của bảo hiểm xã hội. Người cho vay tiền thường chụp màn hình giao dịch làm bằng chứng. Kể cả trong những giao dịch nhỏ, việc giữ lại chứng cứ luôn là điều cần thiết để tránh những tranh chấp sau này.
Hãy thử đặt ra một tình huống: Một khoản tiền gần 200 tỷ đồng được phát ra. Những người chịu trách nhiệm có thể đã đặt ra hàng loạt câu hỏi:
Làm thế nào để đảm bảo không ai gian lận nhận tiền hai lần? Người đến nhận tiền có thực sự thuộc diện được nhận không? Làm sao tổng hợp số liệu và ghi chép chính xác để báo cáo sau này? Cách đơn giản nhất để giải quyết tất cả những vấn đề trên là bảng kê danh sách đầy đủ, có chữ ký xác nhận của từng cá nhân. Không có danh sách, không có chữ ký, sẽ không có gì đảm bảo rằng số tiền đã thực sự đến đúng người.
Trong một doanh nghiệp, khi các khoản chi phí không có chứng từ hợp lệ, hậu quả không chỉ là việc bị loại trừ khi tính thuế mà còn kéo theo những rủi ro pháp lý, ảnh hưởng đến uy tín và sự minh bạch của doanh nghiệp đó.
Nhắc đến đây, tôi lại nhớ đến một tình huống kiểm toán gần đây. Một trợ lý kiểm toán trẻ của tôi thắc mắc về việc chi trả lương tại một đơn vị đang kiểm toán. Với vẻ mặt hoang mang, em hỏi: "Thưa anh, đơn vị này bảo rằng họ quên mất không lưu lại bảng kê chi tiết người nhận hộ đã thanh toán cho từng cá nhân trong nhóm. Như vậy có rủi ro gì không ạ?"
Tôi nhìn em, bật cười rồi nói: "Chẳng ai quên ở đây cả, chỉ là họ có muốn làm hay không mà thôi. Nếu không có bằng chứng, thì đừng mong thuyết phục được ai!"
Việc lập chứng từ không chỉ để tuân thủ quy định mà còn là để đảm bảo tính minh bạch, tránh những tranh chấp và rủi ro sau này. Một khi tiền rời khỏi tay, dấu vết của nó phải còn đó.
Tiền bạc luôn đi kèm với trách nhiệm. Dù là doanh nghiệp hay cá nhân, việc lưu giữ bằng chứng trong giao dịch tài chính không chỉ giúp đảm bảo quyền lợi mà còn là cách để xây dựng sự tin cậy và minh bạch. Hãy luôn ghi nhớ rằng, khi tiền không thể biến mất, dấu vết của nó cũng không thể mất đi.
Tư duy toàn diện dành cho Kế toán đáp ứng vị trị KTTH, KTT - W1 Tư duy Kế toán 30 chạm 30: https://taichinhketoanedu.com/w1-p31.html
Tham gia DIỄN ĐÀN THUẾ trên Facebook: https://www.fb.com/groups/diendanthue.new
Mr Wick Kiểm toán - Đào tạo Kế toán chuyên nghiệp
ATC Academy | Công ty TNHH Đào tạo và Tư vấn Á Châu
Today's studying plants the seeds for future's success. Make each day a little better than before
Mobile/Zalo: 0353969622